蔚来ES9从上市开始,销量几乎一路往上。5月28日交付,6月26日突破1万辆,8月8日突破2万辆,本周累计交付又将超过3万辆,不到4个月做到这个数字。
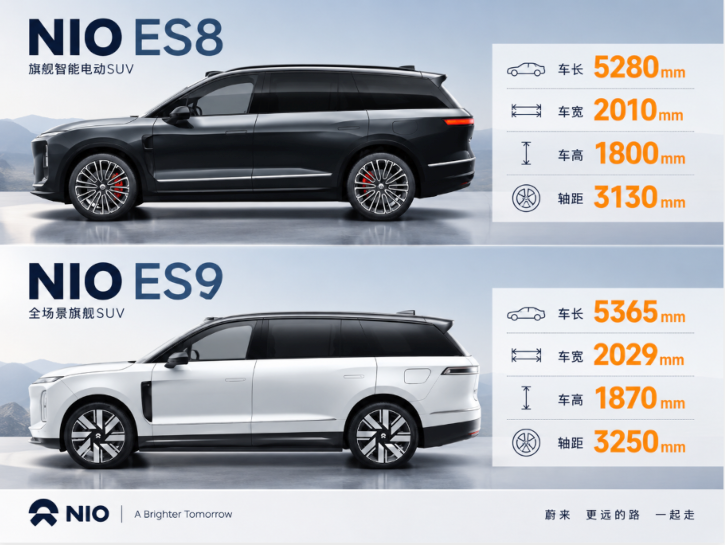
这里却出现了一个反直觉现象:蔚来现在卖得最好的,恰恰是最贵的车。8月份ES8和ES9合计交付17480辆,占蔚来主品牌销量82.55%,高价旗舰已经成了销量支柱。
按常理,卖30万元的车不如卖40万元,卖40万元又不如卖50万元。ES9含电池起步价49.8万元,BaaS也要39万元,6月份蔚来主品牌平均成交价已经冲到44.3万元。
但资本市场似乎没有因此兴奋。9月21日NIO美股收于3.66美元,而过去52周最高达到8.02美元。最近美股整体走强,NIO却依旧趴在52周低位附近。
严格来说,蔚来的利润并非没有改善。二季度整车毛利率已经达到18.5%,去年同期只有10.3%;毛利润59.1亿元,同比增长211%。问题是GAAP净亏损仍有5.28亿元,而且比一季度3.32亿元还多。
钱去哪了,看费用二季度蔚来研发费用21.45亿元,销售及管理费用44.25亿元,两项加起来超过65亿元,而整个季度的毛利润只有59亿元。车卖得越多,毛利增加了,但庞大的体系仍在继续吞钱。
其中销售及管理费用环比增加了26.5%。蔚来给出的原因就包括新车型上市带来的营销活动,以及相关人员成本增加。ES8、ES9卖得好,背后同样需要门店、NIO House、销售和服务体系支撑。
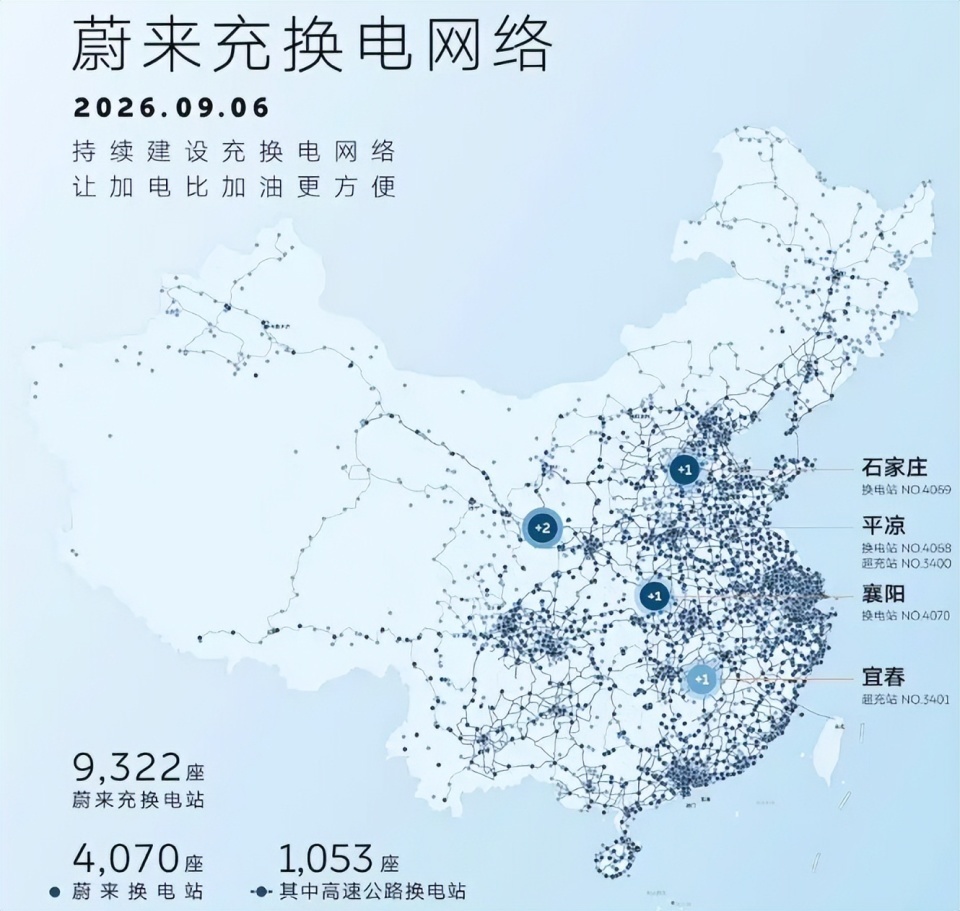
换电也是一样。截至8月7日,蔚来换电站已经达到4000座。这些站当然构成了蔚来的护城河,但在利用率没有高到足以摊薄建设、运营和维护成本之前,它首先还是一套非常吃钱的基础设施。
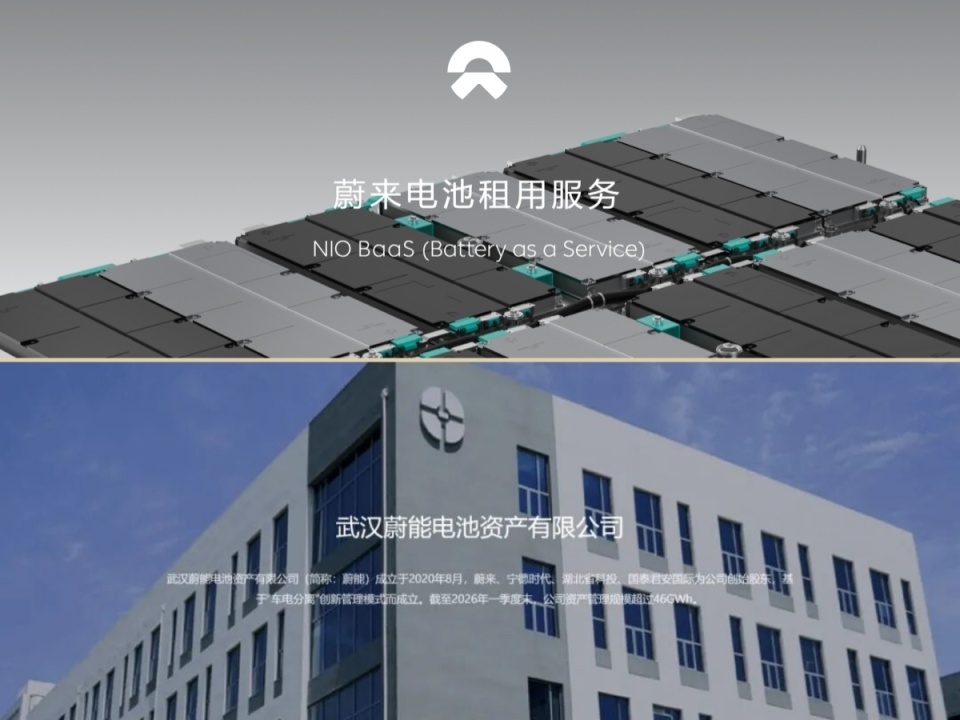
难道租电的钱不算利润吗?还真不全算。又一个反直觉的现象,用户选择BaaS租电方案后,每个月的电池租金并不是全部交给蔚来!而是交给武汉蔚能电池资产公司。蔚来虽然参与投资,但截至年报披露持股约16.5%,这家带“蔚”字的电池资产公司的大股东也不知道是谁。
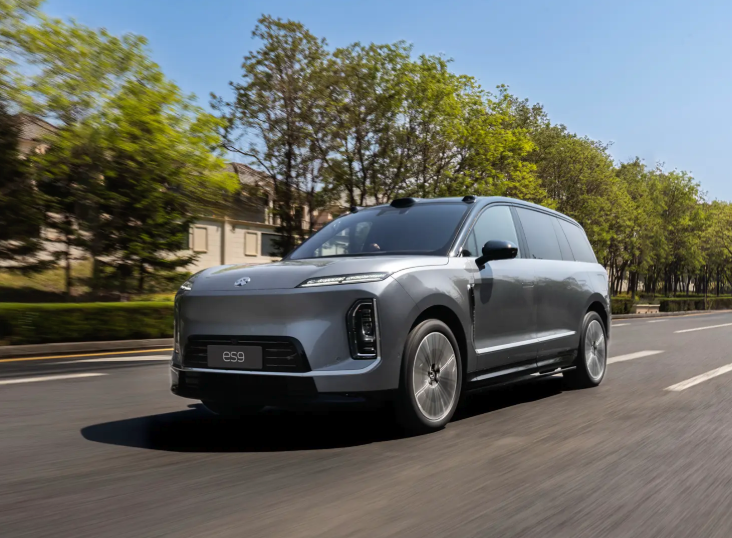
所以ES8、ES9大量采用租电方案,确实降低了购车门槛,却不能简单理解成“以后每个月都给蔚来贡献一笔高毛利租金”。蔚来卖出电池时可以确认收入,长期租金收益却需要在另一套资产结构里分配。
 配资界官网
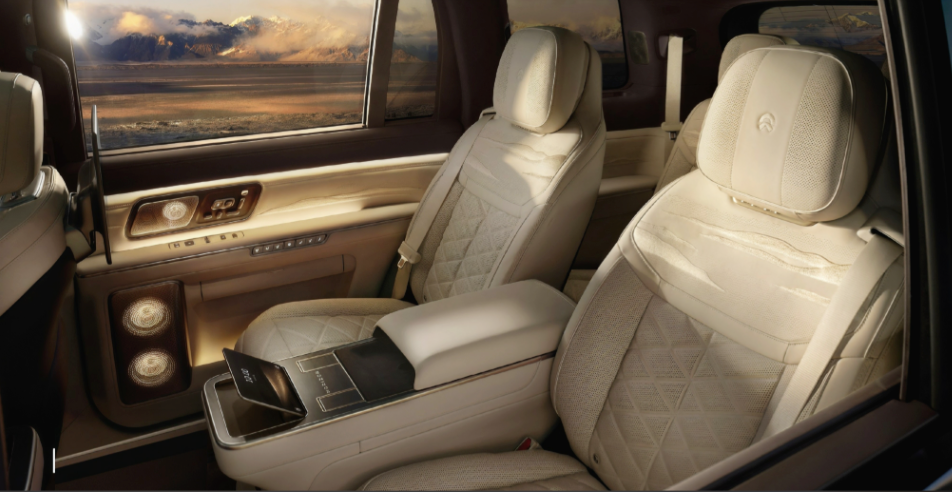
更何况ES9本身也不是一辆低成本高溢价车型。900V平台、主动悬架、双神玑NX9031芯片、大尺寸车身,再加上换电体系,50万元售价高,但成本同样不低。
元股证券:ygzq.hk所以蔚来目前只证明了中国消费者愿意大量购买40万甚至50万元级的蔚来。但距离真正的盈利还隔着“运营成本什么时候能降下来”配资交易注意事项。
正配网提示:本文来自互联网,不代表本网站观点。